El 12 de noviembre de 2026, la Fiscalía amplió el proceso: vinculó a la madre y al padrastro de Navila, además de una empresa. Con esa decisión, cinco integrantes del grupo familiar quedaron procesados en la causa, junto con una persona jurídica.
¿Cómo comenzó el caso?
La investigación se inició a partir de una denuncia presentada el 15 de julio de 2026 y de un Reporte de Operaciones Inusuales e Injustificadas (ROII) de la Unidad de Análisis Financiero y Económico (UAFE).
El reporte comprende operaciones entre 2020 y marzo de 2026. La Fiscalía busca determinar si los recursos que ingresaron a las cuentas de Navila Dieb y de sus familiares tienen un origen lícito y si corresponden a sus actividades económicas declaradas.
La hipótesis fiscal plantea que Dieb habría servido como un canal para incorporar al sistema financiero recursos cuyo origen se investiga, presuntamente relacionados con el tráfico de combustibles. Esa es una línea de investigación, no un hecho probado ni una sentencia judicial.
Navila Dieb en el centro de la investigación
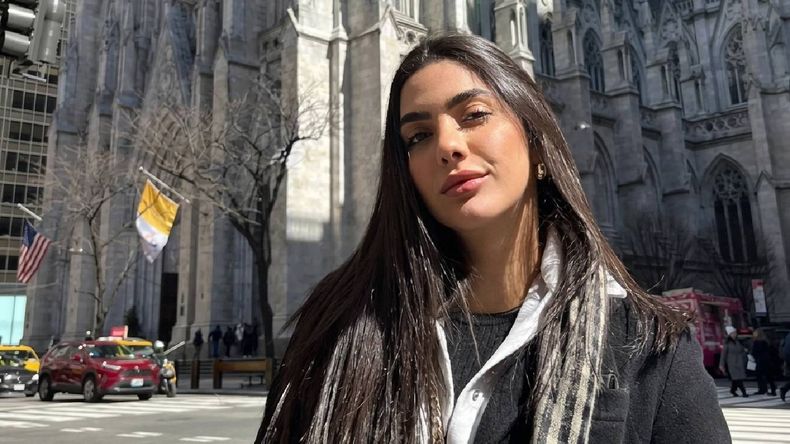
Navila Dieb Bergher fue reina de Guayaquil en 2020 y trabajó en el Municipio durante dos períodos. Primero, en noviembre de 2020, como asistente de la Empresa de Acción Social. Luego, durante la administración de Aquiles Álvarez, ocupó cargos como subdirectora y directora de Turismo y Eventos Especiales.
La Fiscalía considera que sus cuentas concentran una parte fundamental de las operaciones bajo examen. El análisis financiero del caso expone una marcada discrepancia entre el flujo de dinero bancario y las declaraciones tributarias.
En total, las cuentas examinadas registraron acreditaciones netas por USD 1,27 millones. Sin embargo, los registros fiscales reportan únicamente USD 185.795 en ingresos sujetos al impuesto a la renta, además de USD 16.066 por concepto de otros ingresos exentos.
Al contrastar ambos reportes, la Fiscalía destaca una diferencia aproximada de USD 1,07 millones sin respaldo tributario.
El desglose de las cifras
En el desglose de los movimientos financieros difundido por la prensa a partir de información fiscal aparecen:
-
USD 590.352 en depósitos en efectivo.
USD 418.972 en transferencias.
USD 277.948 mediante cheques.
USD 5.743 en transferencias internacionales.
Estas cifras corresponden a categorías de movimientos que se analizaron en el expediente; no deben confundirse con ganancias ni sumarse automáticamente como dinero de origen delictivo.
¿Por qué está implicado David Aaron Dieb Bergher?
David Aaron Dieb Bergher, hermano de la exreina, fue uno de los primeros procesados y fue detenido el 5 de agosto de 2026. La Fiscalía lo investiga por movimientos bancarios que, según sus informes, no tendrían un origen económico suficientemente identificado.
En el período examinado, sus cuentas registraron acreditaciones por aproximadamente USD 148.901. De ese monto, USD 102.050 —el 68,54%— corresponderían a operaciones cuyos ordenantes o depositantes no estarían identificados.
Otro punto relevante son los movimientos con su hermana:
-
David habría depositado alrededor de USD 94.000 en efectivo en las cuentas de Navila.
Navila le habría devuelto USD 11.000.
La Fiscalía señaló que no encontró respaldo suficiente sobre el origen de aquellos depósitos en efectivo.
Pero el aspecto que conecta a David con Aquiles Álvarez es una operación de 2020.
Según la Fiscalía, David recibió un cheque de USD 26.250 de Álvarez. En 2021 devolvió USD 37.500. El Ministerio Público cuestionó que no apareciera una relación laboral o comercial formal entre ambos que explicara esas operaciones. También observó que David declaró cero ingresos ante el SRI en ese período.
Hay un antecedente judicial: el 25 de marzo de 2021, Álvarez presentó una denuncia por estafa contra David Dieb. La defensa de este último sostuvo que hubo un acuerdo de conciliación y que la devolución del dinero correspondió a ese arreglo.
Por tanto, la Fiscalía analiza esa operación dentro del contexto de los movimientos financieros, mientras que la defensa ofrece una explicación distinta sobre su origen.
¿Por qué está implicado Farid Antuan Dieb Bergher?
Farid Antuan Dieb Bergher, otro hermano de Navila Dieb, también fue procesado y detenido en agosto. Según las publicaciones que recogen los elementos de la investigación, había trabajado anteriormente en una empresa municipal de Samborondón.
La Fiscalía revisa sus movimientos bancarios porque habrían superado los ingresos declarados y porque el análisis de la UAFE no habría identificado un respaldo suficiente para establecer el origen de determinados recursos.
Entre los movimientos que aparecen en el expediente están:
-
USD 21.776 en depósitos en efectivo y transferencias que Farid habría enviado a Navila.
USD 33.743,62 en transferencias que Navila habría realizado a favor de Farid.
USD 15.000 que Farid habría entregado directamente al fideicomiso encargado de la adquisición del departamento de Navila en Puerto Mocolí.
La investigación también examina su participación en operaciones de compra de vehículos e inmuebles.
Cynthia Verónica Bergher: la madre y su explicación sobre la herencia
Cynthia Verónica Bergher aparece en dos dimensiones del caso: como persona cuyos movimientos financieros analiza la Fiscalía y como figura central de la explicación que presentó la defensa de los hermanos Dieb sobre el origen de parte del patrimonio familiar.
La defensa sostuvo que el dinero que recibieron los hijos provino de la venta de una finca bananera ubicada en El Guabo, provincia de El Oro.
Según esa versión, la propiedad pertenecía a un tío de Bergher, quien se la transfirió mediante un contrato de compraventa con derecho de usufructo. Tras la muerte del tío, ella asumió el usufructo total y vendió la finca en 2022 por USD 1 millón.
La operación habría incluido un pago inicial de USD 260.000 mediante cheques. La defensa explicó que parte de esos recursos se distribuyó entre los hijos como una herencia anticipada.
De acuerdo con la versión presentada por la abogada Cecilia Perero, con ese dinero:
-
Se compró un terreno en Lomas de Urdesa, Guayaquil, a nombre de Farid.
Navila recibió depósitos y luego adquirió un vehículo por USD 34.000.
David recibió USD 15.000 y USD 18.000 para comprar otro vehículo y cubrir otros gastos.
La defensa presentó una declaración juramentada de la madre para respaldar esa explicación.
Sin embargo, el Ministerio Público examina las operaciones bancarias y los documentos de compraventa para establecer si la venta de la finca explica efectivamente los movimientos registrados en las cuentas de los familiares. La existencia de una declaración juramentada no resuelve por sí sola esa controversia.
El 12 de noviembre, Cynthia Bergher quedó vinculada formalmente al proceso. El juez dispuso para ella presentaciones periódicas dos veces por semana y prohibición de salida del país. También ordenó la inmovilización de sus cuentas y la prohibición de enajenar sus bienes.
José Gonzalo E. A.: el padrastro y las presuntas transferencias cruzadas
José Gonzalo E. A. es otro de los nuevos vinculados. La Fiscalía identificó operaciones financieras entre sus cuentas y las de Navila Dieb, su hijastra.
El boletín oficial del 12 de noviembre detalla los movimientos financieros registrados entre ambas personas. Por un lado, las transacciones muestran depósitos y transferencias desde las cuentas de José Gonzalo hacia las de Navila por un monto de USD 108.877. Por otro lado, la documentación refleja transferencias inversas realizadas por Navila hacia José Gonzalo que ascienden a USD 87.877,60.
La Fiscalía incorporó estos movimientos al análisis de las operaciones del entorno familiar.
La información pública disponible no detalla todavía qué actividad económica habría originado cada transferencia ni cuál sería la explicación de José Gonzalo sobre esos movimientos.
El juez le impuso las mismas medidas cautelares que a Cynthia Bergher: presentaciones periódicas dos veces por semana, prohibición de salida del país, inmovilización de cuentas y prohibición de enajenar bienes.
Aquiles Álvarez: los movimientos económicos que aparecen en el expediente
El nombre de Aquiles Álvarez, alcalde de Guayaquil actualmente detenido por otro proceso, aparece en varios puntos de la investigación. La Fiscalía examina operaciones que relacionan al alcalde con Navila y David Dieb.
Los principales elementos son:
- La Fiscalía identificó cinco facturas de 2023 por USD 44.642,85, con el concepto de material promocional. El Ministerio Público ubica a Álvarez entre los principales clientes de Navila Dieb durante ese año.
- El expediente también registra pagos por USD 53.450 entre 2020 y 2023, que incluyen transferencias y cinco cheques de USD 10.000 cada uno, según el boletín de la Fiscalía.
- Álvarez entregó a David Dieb un cheque de USD 26.250 en 2020. Al año siguiente, David le devolvió USD 37.500. La Fiscalía cuestiona el contexto económico de esta operación; la defensa de David sostiene que correspondió a un acuerdo de conciliación por la denuncia de estafa que Álvarez presentó.
- El análisis migratorio de Navila incluyó 18 movimientos. Dos de sus viajes, en marzo de 2023 y marzo de 2024, coincidieron en fechas con desplazamientos de Álvarez a Argentina y México. Según la información publicada, ambos viajaron en vuelos distintos. Una coincidencia de fechas no demuestra por sí misma que existiera una actividad ilícita conjunta.
Ternape Petroleum: la empresa que aparece en los pagos a Navila Dieb
La empresa Ternape Petroleum aparece como uno de los principales clientes de Navila en 2022.
El boletín de Fiscalía del 12 de noviembre detalla:
-
Cuatro cheques cobrados en ventanilla, provenientes de cuentas de Ternape, por USD 47.219.
Otro cheque de USD 6.712,50 registrado en las cuentas de Navila.
Un total de USD 53.931,50 en esa relación económica.
En publicaciones anteriores, la cifra de USD 53.450 aparece como el monto de movimientos de Ternape entre 2020 y 2023. La diferencia responde a los distintos cortes y desgloses difundidos en las etapas de la investigación. Para una nota actualizada, conviene usar el desglose del boletín oficial más reciente.
Ternape está relacionada con Álvarez y aparece en otras investigaciones sobre presuntas operaciones de comercialización ilegal de combustibles.