En octubre de 2026, un estudio sobre el chulco, elaborado por David Castellanos, economista y catedrático de la Universidad Andina Simón Bolívar, dio a conocer que más de 570.000 microempresarios recurrirían a este mecanismo en Ecuador, lo que les implicaría un costo a los pequeños negocios de 2.486 millones de dólares al año solo en intereses.
El crédito informal, usura o chulco, como se lo conoce popularmente en Ecuador, es una práctica ilegal que consiste en prestar dinero a tasas de interés muy elevadas y superiores a las establecidas para el sistema financiero legal. Los chulqueros dan el dinero de inmediato, sin pedir garantes ni historial crediticio.
El estudio documentó que las víctimas de este mecanismo deben pagar intereses de hasta el 1.238% anual, equivalentes aproximadamente al 103% mensual o al 3,44% diario, según los cálculos descritos.
Frente al crédito formal, el pago diario equivale a casi 30 veces el techo de 28,50% anual del microcrédito minorista.
Las cifras del chulco digital
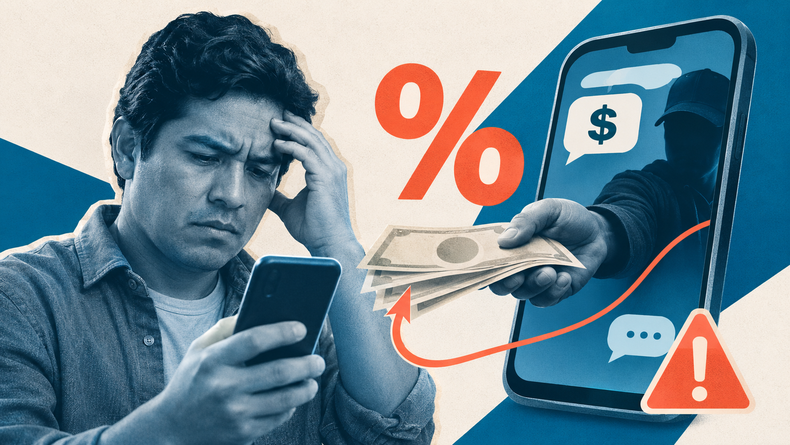
Ahora, junto con la Asociación Ecuatoriana de Crédito Digital (Asocredi), Castellanos muestra una segunda parte, que extiende el análisis del chulco al campo digital, a la expansión de este mecanismo ilegal. El chulco digital es el préstamo usurario ofrecido por apps, webs y perfiles en redes sociales sin autorización financiera.
La investigación combina revisión documental con un trabajo de campo realizado por Click Research: 450 encuestas y diez entrevistas a profundidad en 19 sectores populares de las ciudades más grandes del país: Quito, Guayaquil y Cuenca. Los resultados describen a la muestra estudiada y no deben ser consideradas como estimaciones nacionales.
Entre las conclusiones principales del estudio se menciona que:
- El 11,74% de los chulqueros inicia el contacto por WhatsApp o redes sociales. Esto era inexistente en 2021.
- El 25,56% de personas encuestadas ya solicitó crédito por una app o plataforma digital: una de cada cuatro.
- El 35,56% de quienes obtuvieron un crédito por chulco vendió algún bien para pagar.
- El 31,56% reporta afectación a su salud.
- El 24,67% sintió que "podían hacerle daño" si no pagaba.
Entre 2021 y 2026 el crédito informal no retrocedió: se digitalizó, y las apps no reguladas lo amplifican Entre 2021 y 2026 el crédito informal no retrocedió: se digitalizó, y las apps no reguladas lo amplifican
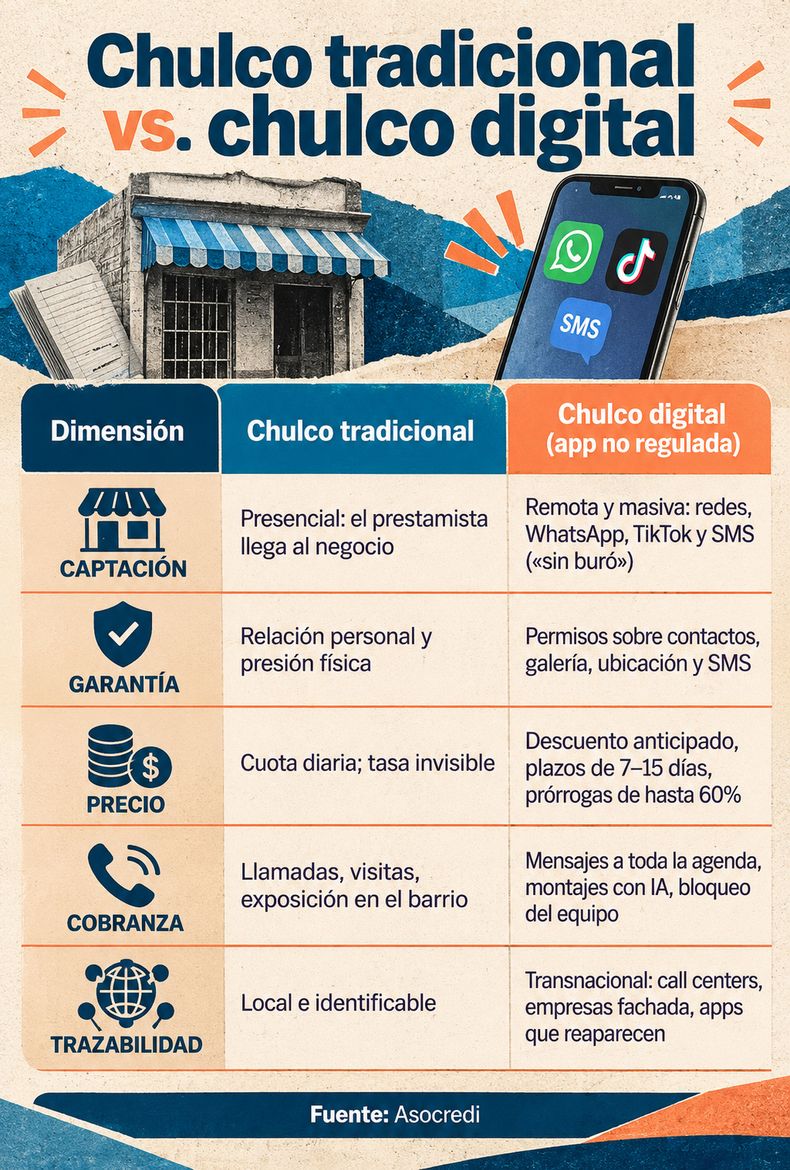
Chulco tradicional vs. chulco digital
David Castellanos explica que el chulco tradicional es un préstamo comercial presencial. El prestamista llega al puesto o al domicilio, entrega efectivo, cobra a diario y presiona cara a cara, así que su alcance tiene un límite físico: cuántos clientes puede visitar en un día.
El chulco digital, operado mediante apps no reguladas, mensajería y redes sociales, mantiene la misma lógica de negocio: montos pequeños, plazos cortos y un costo opaco. Lo que cambia es que elimina esos límites, porque capta de forma masiva y remota, desembolsa por transferencia y cobra a distancia.
Infografía generada con IA
La evidencia institucional y de ciberseguridad de Ecuador, Colombia y Perú muestra un ciclo de cuatro etapas.
- La captación, con anuncios en Facebook, WhatsApp, Instagram, TikTok o SMS que apelan a la urgencia y a la ausencia de requisitos: “dinero en minutos”, “sin buró”, “sin garante”.
- La captura de datos: al instalar la app, el usuario concede acceso a sus contactos, galería, cámara, ubicación y mensajes, y esa información pasa a ser la verdadera “garantía” del préstamo.
- El desembolso, que es menor al monto pactado por descuentos anticipados, a plazos de 7 a 15 días y con prórrogas que añaden cargos de hasta 60%.
- Una cobranza que escala hacia mensajes a familiares y compañeros de trabajo, montajes con Inteligencia Artificial e incluso el bloqueo remoto del teléfono.
"Kaspersky registró unos 23.000 bloqueos de apps de este tipo en Ecuador entre agosto de 2024 y julio de 2025. Un caso: LKL CALL, en Quito, la Fiscalía identificó una base de alrededor de 58.000 registros personales", dice Castellanos.
El usuario no distingue una fintech regulada de una app no regulada, y esa frontera invisible es justamente la que aprovechan los operadores ilegales. El usuario no distingue una fintech regulada de una app no regulada, y esa frontera invisible es justamente la que aprovechan los operadores ilegales.
El dinero del chulco digital circula por el sistema financiero formal
En el chulco tradicional, el préstamo se pacta de palabra, se entrega en efectivo y se cobra en persona, muchas veces a diario. En el canal híbrido o digital, el contacto llega por mensajería o redes, el desembolso se hace por transferencia y la cobranza es remota, distingue Castellanos.
En las apps, la “aceptación” consiste en instalar la aplicación, conceder permisos y aceptar condiciones en pantalla, sin un contrato que muestre de forma clara el costo total.
"No es casual que el 34,9% de los usuarios no supiera cuánto terminaría pagando. Al hacerse por transferencia, ese dinero circula por la infraestructura de pagos del sistema formal, que crece con fuerza: entre enero y agosto de 2025 se procesaron más de 79 millones de transferencias interbancarias, por más de 124.000 millones de dólares".
Esto ayuda a entender a quién llega el chulco digital. Como el chulquero necesita una cuenta para depositar, apunta precisamente al segmento que ya está bancarizado pero no tiene crédito, unos 6,4 millones de adultos.
Es la paradoja que el estudio documenta: tener cuenta no equivale a tener crédito, y esa cuenta se convierte en la puerta de entrada del prestamista ilegal Es la paradoja que el estudio documenta: tener cuenta no equivale a tener crédito, y esa cuenta se convierte en la puerta de entrada del prestamista ilegal
"Una precisión importante: el estudio no rastreó a qué cuentas ni a través de qué intermediarios se recibe el pago de las cuotas en las apps no reguladas. Identificar esos flujos es materia de investigación de las autoridades competentes y no forma parte de este levantamiento", aclaró Castellanos.