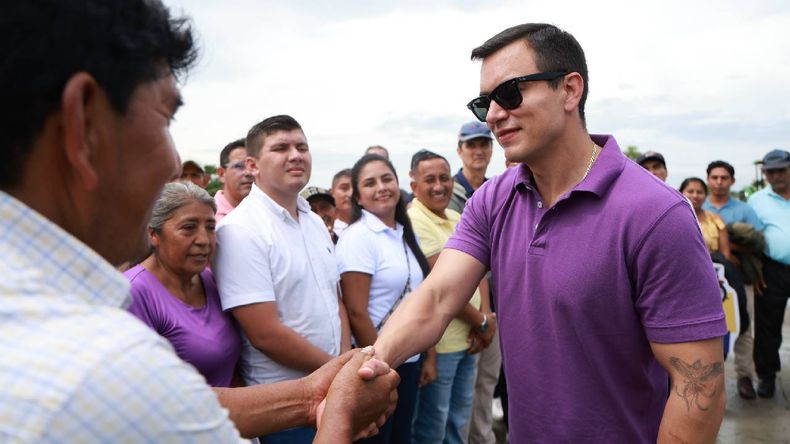
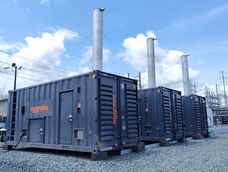
El presidente Daniel Noboa expidió el Decreto Ejecutivo 530, que establece una tarifa del 0% del Impuesto al Valor Agregado (IVA) y del Impuesto a la Salida de Divisas (ISD) para determinados bienes destinados al sector eléctrico. La medida incluye equipos e infraestructura para la generación, transmisión, distribución, almacenamiento y comercialización de energía.
El decreto, suscrito el 10 de noviembre de 2026 en Machala, reforma el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno. La disposición amplía el alcance de los bienes que pueden acceder a la tarifa cero del IVA, con el propósito de incluir componentes y materiales que intervienen en distintas etapas de la actividad eléctrica.
La medida contempla equipos, turbinas, inversores, generadores, maquinarias, materiales, insumos, componentes, sistemas e instalaciones. También incluye sus partes, piezas y accesorios, siempre que se destinen a la instalación, ampliación, rehabilitación, repotenciación, operación y mantenimiento de infraestructura eléctrica.
¿Qué fuentes de energía incluye el decreto?
La reforma abarca bienes relacionados con la generación térmica, eólica, hidroeléctrica, solar fotovoltaica, geotérmica, mareomotriz, undimotriz, de biomasa, biogás e hidrógeno verde. También incorpora la energía nuclear, otras fuentes de transición y los sistemas de almacenamiento de electricidad.
El beneficio incluye la infraestructura de los Distritos Autónomos Energéticos (DAE), tanto los conectados al Sistema Nacional Interconectado como los que operan fuera de esa red. El decreto contempla el abastecimiento local, remoto o combinado, de acuerdo con las condiciones de los títulos habilitantes.
Sin embargo, la aplicación de las tarifas no será automática para todos los bienes de estas categorías. El Ministerio de Ambiente y Energía deberá expedir, en coordinación con el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (Senae), los listados de subpartidas arancelarias y de productos de bienes locales que tendrán acceso al beneficio.
El ISD también tendrá tarifa cero
El artículo 2 del decreto establece una tarifa del 0% del ISD para las operaciones relacionadas con la importación de los bienes que consten en el artículo 194 reformado del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno.
Al igual que en el caso del IVA, la exoneración dependerá de los listados que emita el Ministerio de Ambiente y Energía junto con el SRI y el Senae.
El decreto precisa que las tarifas cero del IVA y del ISD se aplicarán desde el día siguiente a la publicación en el Registro Oficial del acto normativo que apruebe esos listados.
¿Qué pasa con los impuestos pagados durante 2026?
La disposición transitoria establece un tratamiento para los valores que las empresas o contribuyentes hayan pagado por concepto de IVA en la adquisición local o importación de los bienes incluidos en los futuros listados.
Los pagos realizados entre el 1 de enero de 2026 y la entrada en vigor de la reforma podrán registrarse como gasto deducible para el cálculo del Impuesto a la Renta del ejercicio fiscal 2026.
Para acceder a este tratamiento, los valores no deben haberse utilizado como crédito tributario ni compensado con el IVA generado en ventas. Además, quienes apliquen el beneficio deberán conservar registros que permitan identificar y verificar las adquisiciones e importaciones correspondientes.
El decreto establece que esos valores no podrán utilizarse después como crédito tributario ni ser objeto de devolución o compensación.
La ejecución de la disposición estará a cargo del Ministerio de Ambiente y Energía, el Senae, el SRI y el Ministerio de Desarrollo Económico y Productivo.
El Decreto Ejecutivo 530 entrará en vigencia a partir de su publicación en el Registro Oficial. No obstante, la aplicación de las tarifas cero dependerá de la posterior emisión y publicación de los listados de bienes habilitados.